책 소개
이 책이 속한 분야
국내도서 > 경제/경영 > 재테크/금융 > 부동산 > 부동산경매
“서울 자가가 있어도, 매달 쓸 돈이 없다면 부자가 아니다!”
평생 모은 집 한 채, 부동산이 나를 먹여 살리도록 현금 흐름을 만들어라
부동산 멘토 ‘빠숑’ 김학렬의 5060을 위한 은퇴 후 자산 리밸런싱
★ 집값이 아니라 ‘평생 월급’을 만드는 부동산 투자 특강 ★
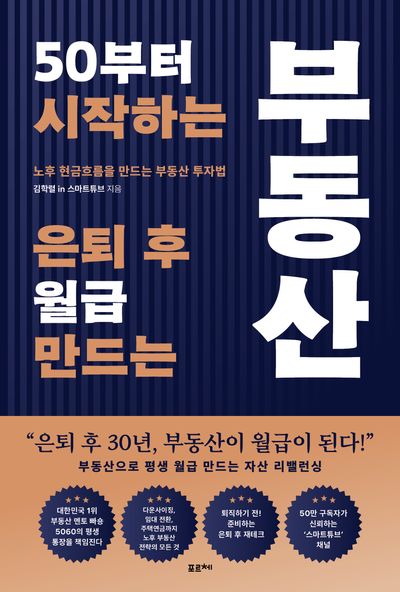
평생 열심히 일해 집을 마련했고, 부동산 가격도 크게 올랐다. 그런데 막상 은퇴하고 월급이 끊기자 통장에 들어오는 돈은 턱없이 부족하다. 이 책은 대한민국 5060이 마주한 이 역설적인 현실에서 출발한다. 어느 은퇴자는 서울 대치동에 시세 30억 원의 아파트를 보유하고 있지만, 부부의 국민연금에서 세금과 건강보험료, 관리비 등을 제외하고 나면 한 달에 실제로 쓸 수 있는 돈은 약 50만 원에 불과하다. 27만 구독자가 신뢰하는 유튜브 ‘스마트튜브’를 이끄는 부동산 전문가 김학렬 소장은 이 책을 통해 ‘어디가 오를까’가 아닌 ‘내가 가진 자산으로 어떻게 평생 살아갈까’에 답을 제시한다. 은퇴 후 소득이 끊기기 전에 반드시 준비해야 할 마지막 30년의 부동산 생존 전략을 한 권에 담았다.
“살던 집을 지킬 것인가, 줄일 것인가, 월급으로 바꿀 것인가?”
다운사이징·임대 전환·주택연금,
내 집을 평생 월급으로 바꾸는 3가지 선택지로
나에게 맞는 부동산 리밸런싱 준비하는 법
은퇴 전과 은퇴 후에는 같은 부동산도 전혀 다른 기준으로 바라봐야 한다. 젊을 때는 가격 상승 가능성이 가장 중요한 기준이었다면, 은퇴 후에는 현금흐름, 환금성, 고령화 시대의 수요 변화가 새로운 판단 기준이 된다. 집값이 많이 올라도 필요할 때 현금으로 쓸 수 없다면 노후 생활에는 도움이 되지 않고, 지금 인기 있는 부동산이라도 10년, 20년 뒤 수요가 사라진다면 노후 자산으로서 가치는 떨어진다. 만약 목표 생활비가 월 400만 원이고 연금이 220만 원이라면, 부족한 180만 원이 바로 ‘내 부동산이 벌어와야 할 월급’이다. 또한, 은퇴를 앞둔 5060에게 어려운 문제 중 하나는 평생 살아온 집을 어떻게 할 것인가다. 가격이 많이 오른 집을 팔자니 다시는 살 수 없을 것 같고, 끝까지 보유하자니 세금과 관리비는 부담스럽다. 이 책은 다운사이징, 임대 전환, 주택연금이라는 현실적인 선택지를 안내한다. “집을 팔아야 하나?”라는 막연한 고민을 “내게 필요한 현금흐름을 만드는 최적의 방법은 무엇인가?”라는 구체적인 의사결정으로 바꾸도록 돕니다. 자산의 크기가 아니라 자산의 배치가 노후의 질을 결정한다는 것이 이 책의 핵심이다.
화려한 건물주보다, 매달 꼬박꼬박 돈 받는 은퇴자가 되어라
하나, 소형×역세권×병원 인접이라는 노후 부동산의 황금 삼각형 찾기
둘, 부동산+금융자산+현금+연금으로 만드는 흔들리지 않는 노후
셋, 회복 불가능한 손실을 피하는 법
오래, 안정적으로 월급을 줄 부동산만 남기는 법
은퇴 후 월세 투자의 목적은 수십 채를 가진 임대사업자가 되는 것이 아니다. 시장이 흔들리고 나이가 들어 관리 능력이 떨어져도 매달 안정적으로 들어오는 현금흐름을 만드는 것이다. 1~2인 가구가 늘어날수록 소형 주택의 수요층은 두꺼워지고, 역세권은 나이와 세대를 불문하고 지속적인 주거 수요를 확보하며, 병원 접근성은 고령화가 진행될수록 더욱 중요한 입지 조건이 된다. 단 좋은 물건을 고르는 것만큼 관리 가능한 규모인지도 중요하게 생각해야 한다. 이 책은 높은 수익률보다는 공실과 관리 부담, 유지비까지 감안하고도 끊기지 않는 현금흐름을 만들어 ‘80세의 나’까지 고려한 포트폴리오를 설계하도록 돕는다. 노후에는 필요한 순간에 사용할 수 있는 자산이 얼마나 있는지가 중요하다. 부동산에 자산 대부분이 묶여 있는 사람은 집값이 아무리 높아도 매달 생활비가 부족하면 결국 금융자산을 꺼내 써야 하고, 그 자산이 먼저 소진되는 순간 노후 생활 전체가 흔들릴 수 있다. 이를 대비한 방법도 안내한다. 또한 은퇴 후에는 실패를 만회할 월급과 시간이 부족한 만큼 재개발 ‘묻지마 투자’, 고수익을 보장한다는 수익형 부동산, 지인 추천 투자, 과도한 레버리지 등 노후를 한 번에 무너뜨릴 수 있는 투자를 피하는 법도 구체적으로 설명한다. 수익을 더 내는 것보다 회복 불가능한 손실을 만들지 않는 것이 은퇴 투자의 첫 번째 원칙이다.
“내 노후를 지키는 것이 자녀에게 남기는 최고의 유산이다”
의료비·간병비부터 자녀 지원, 배우자 사망, 상속까지
병들어도, 홀로 남아도, 떠난 뒤에도 무너지지 않는 마지막 30년의 자산 전략
이 책이 다루는 것은 부동산 투자에만 그치지 않는다. 70대, 80대로 접어들면서 반드시 마주하게 될 의료비와 간병비, 배우자가 먼저 세상을 떠난 뒤 홀로 관리해야 할 집과 자산, 자녀 결혼자금과 손주 교육비 지원, 그리고 마지막에는 상속까지 이어진다. 이 책은 자녀에게 집 한 채를 물려주는 것보다 자녀에게 짐이 되지 않는 부모의 노후를 만드는 것이 먼저라고 강조한다. 노후 필수 자산과 간병 자금을 확보한 뒤 남는 범위에서만 자녀를 지원하고, 계획적으로 증여해야 한다. 나아가 상속 역시 절세보다 중요한 것은 가족이라고 말한다. 부동산 한 채를 공동 상속해 형제간 갈등의 씨앗을 남기기보다 살아 있을 때 자산을 정리해 공평하게 나눌 수 있는 구조를 만들고, 가족과 충분히 대화해야 한다. 병들어도, 홀로 남아도, 떠난 뒤에도 가족과 자산이 무너지지 않는 것. 그것이 이 책이 정의하는 진짜 성공한 부동산 투자이자 우아한 노후이다.
작가정보
저자(글) 김학렬
스마트튜브 부동산조사연구소 소장이자 스마트튜브 경제아카데미 대표이다. 네이버 공인 대한민국 부동산 분야 최강 인플루언서이며, 인기 부동산 칼럼니스트이다. 네이버 블로그 ‘빠숑의 세상 답사기’ 이웃 20만 명, 유튜브 ‘스마트튜브(스튜TV)’ 구독자 27만 명과 소통하며 부동산 투자를 안내하고 있다.
20여 년간 대한민국 부동산의 흐름을 데이터로 읽어온 대한민국 최고의 입지 전문가다. 한국갤럽조사연구소 부동산 조사본부 팀장으로 일했고 국토교통부, LH공사 등 공공기관 및 국내 유수의 건설사들과 함께 1,000여 건이 넘는 부동산 리서치 프로젝트를 수행하며 시장의 본질을 꿰뚫는 안목을 쌓았다. 조선일보, 중앙일보, 동아일보, 한국경제신문, 매일경제신문 등에서 칼럼니스트와 부동산 자문위원으로 활동하며 시장의 기회를 예리하게 포착해 왔다.
《3040 부린이 처음 부동산 투자》 《다시 쓰는 대한민국 부동산 사용설명서》 《경기도 부동산의 힘》 《서울 부동산 절대원칙》 《인천 부동산의 미래》 《김학렬의 부동산 투자 절대 원칙》 《대한민국 부동산 미래지도》 등의 단독 저서 및 《머니 트렌드 2026》 《당신만 몰랐던 부동산 투자》 《빠세클럽 부동산 파이널 투자 전략》 등의 공동 저서를 집필했다.
글, 그림 출처 : 교보문고


 신간도서


 이전글 :
 다음글 :
